EGP Vietnam chia sẻ về ứng dụng AI trong kiểm toán nội bộ tại Hội nghị Kiểm toán nội bộ thường niên 2026
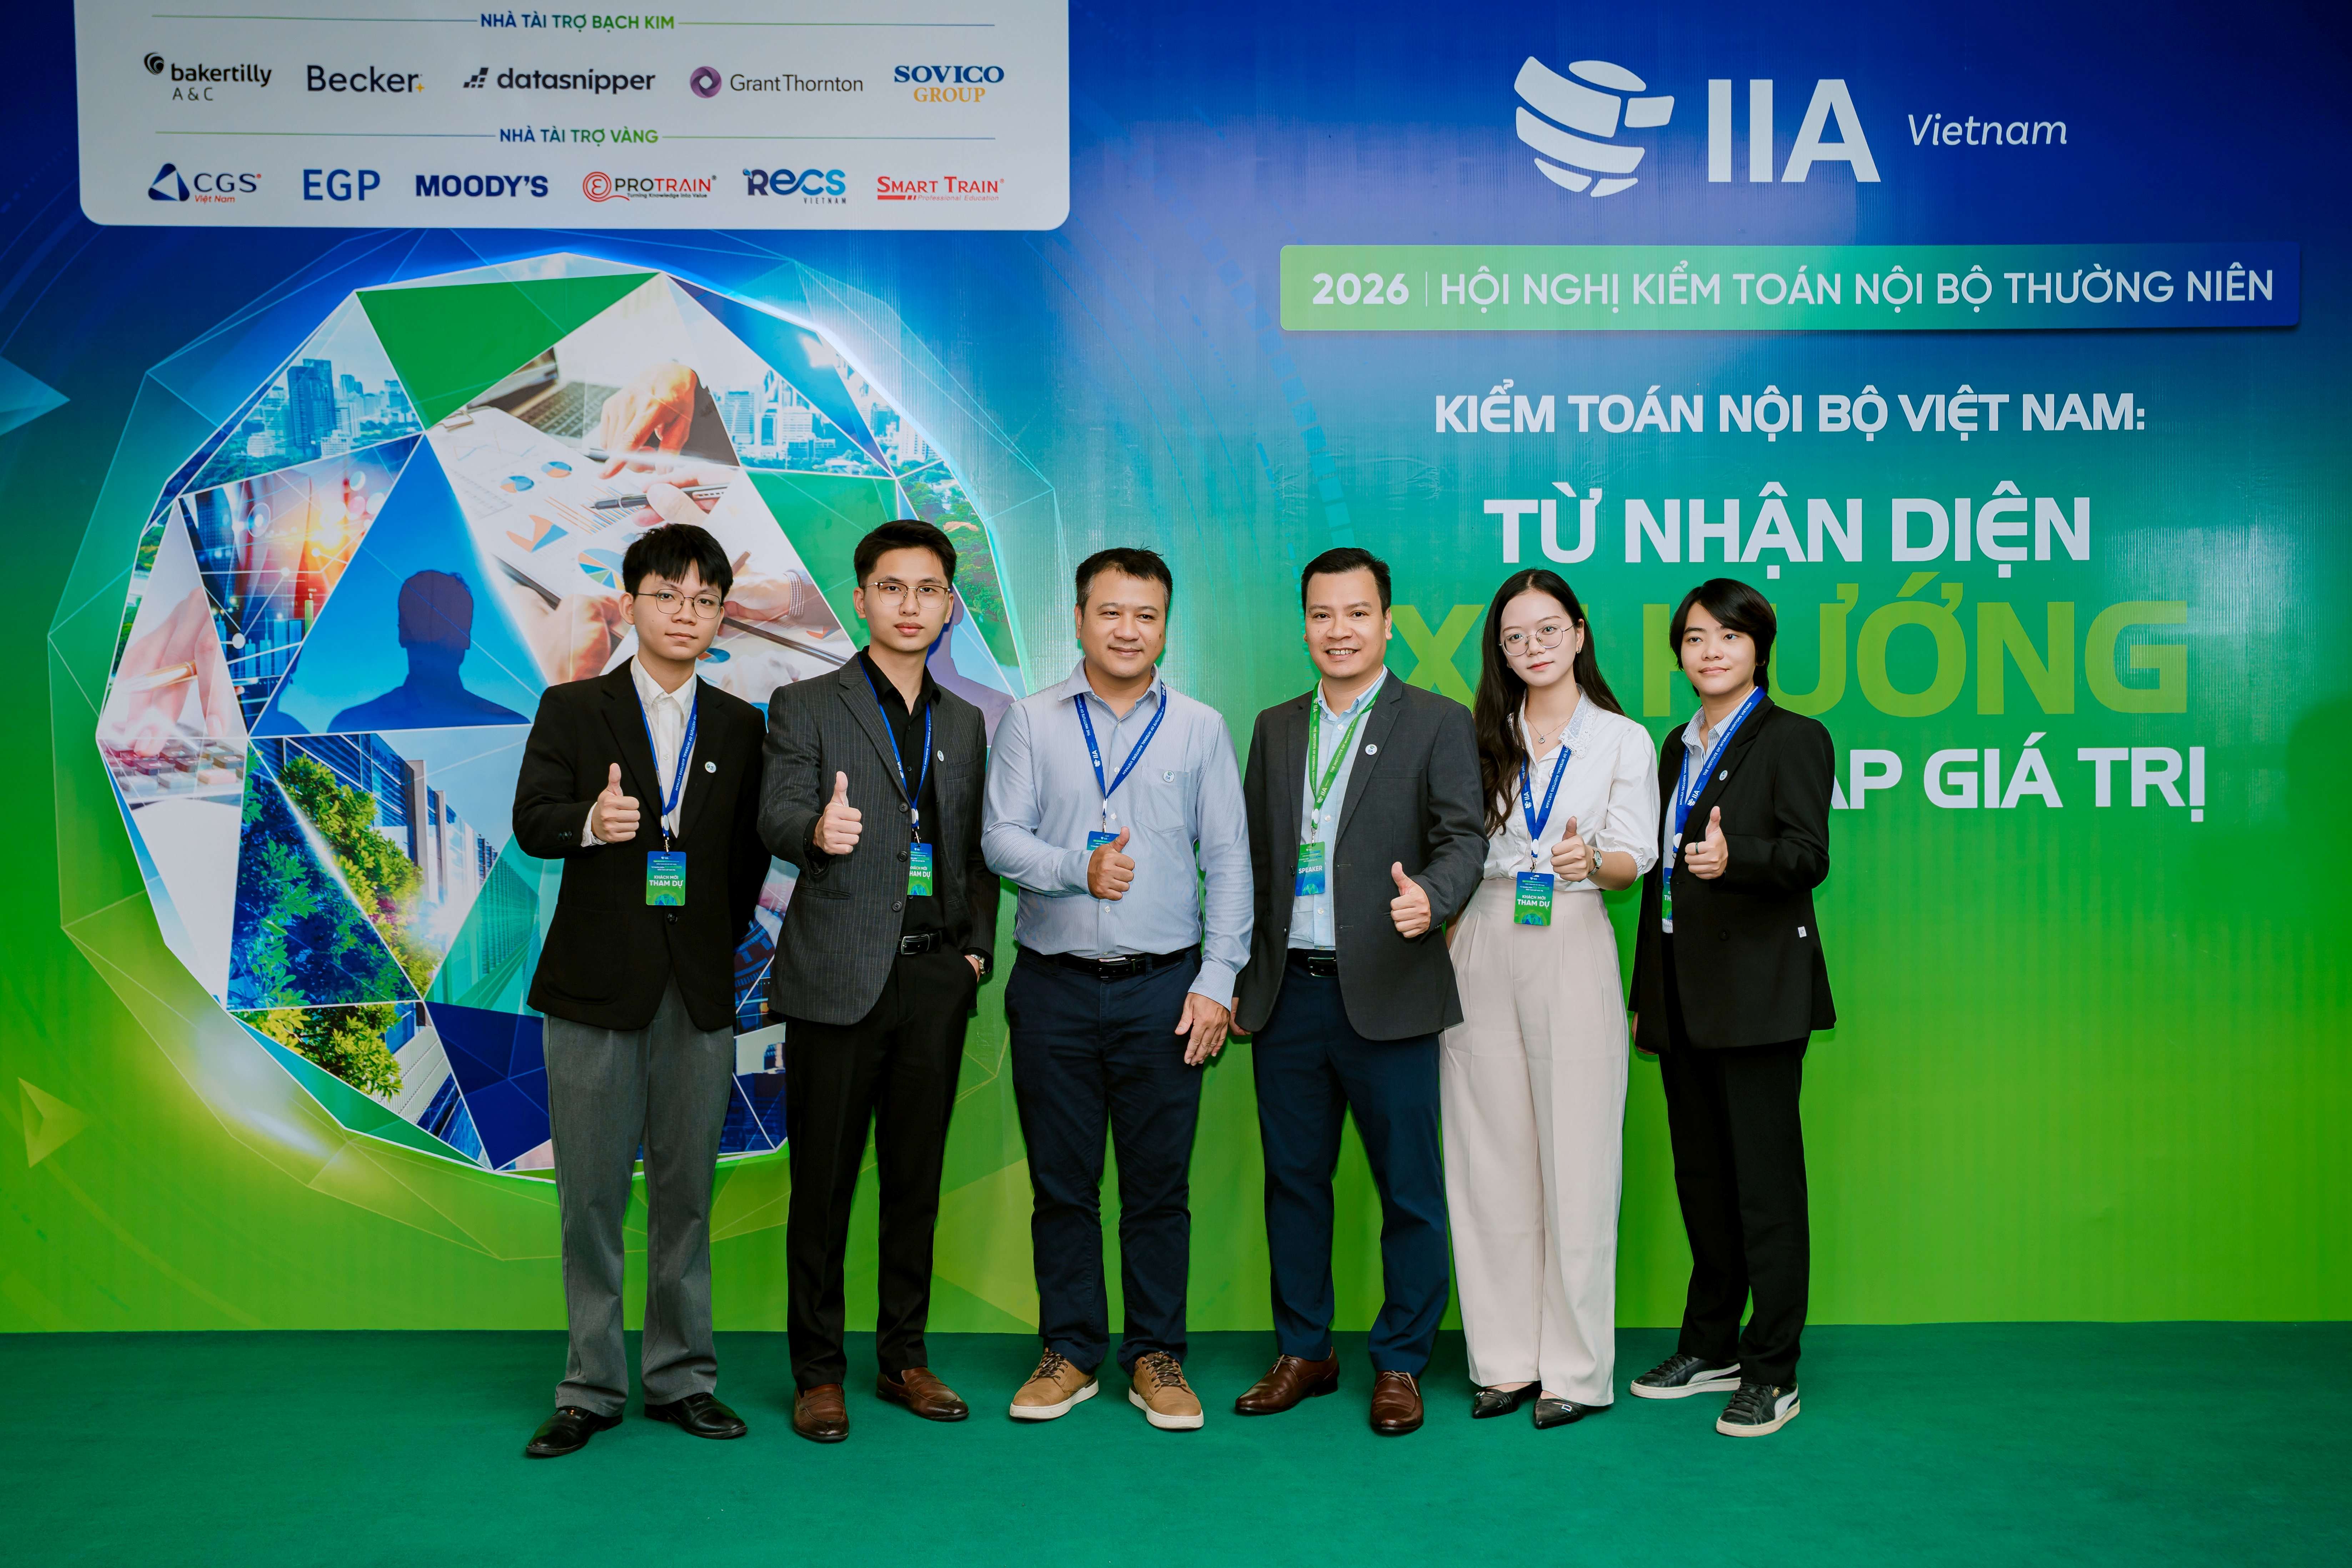
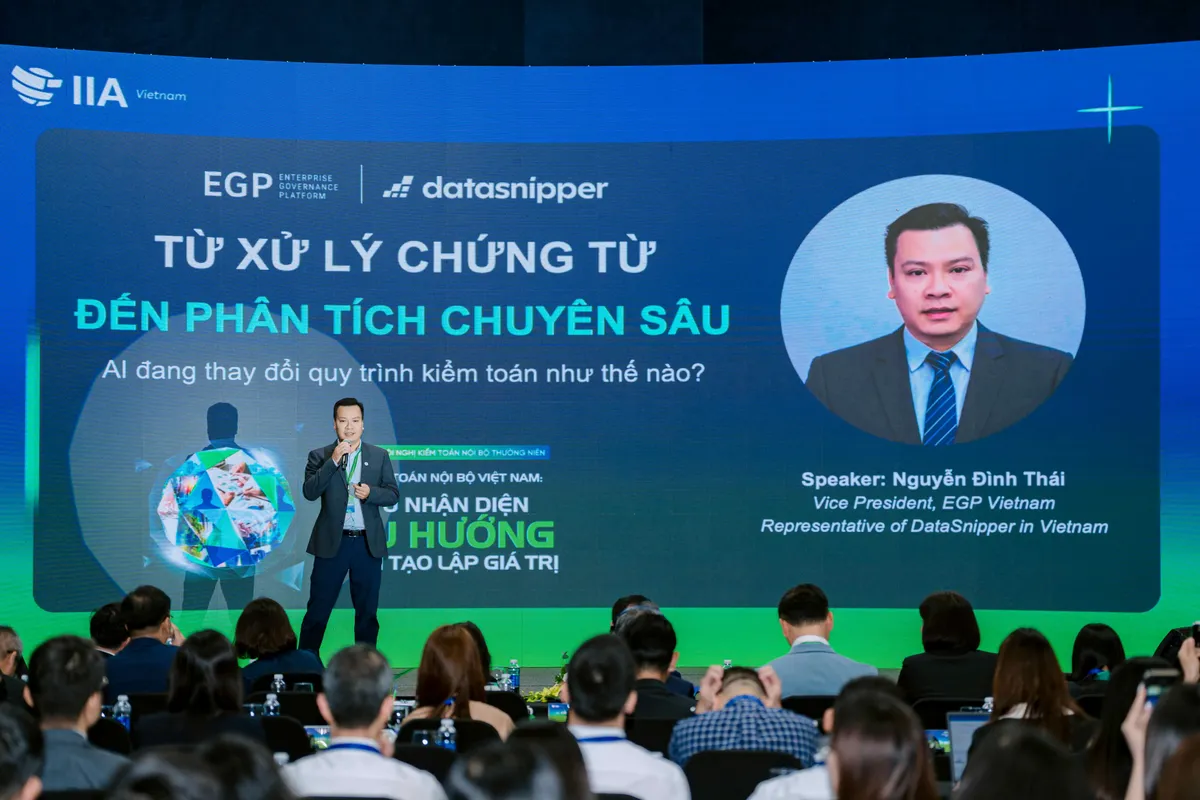
Ngày 06/11/2026, tại Hà Nội, EGP Vietnam đã tham gia Hội nghị Kiểm toán nội bộ thường niên 2026 do IIA Việt Nam tổ chức, với phần trình bày chuyên môn của ông Nguyễn Đình Thái – Phó Chủ tịch EGP Vietnam, đại diện DataSnipper tại Việt Nam, về chủ đề “Từ xử lý chứng từ đến phân tích chuyên sâu: AI đang thay đổi quy trình kiểm toán như thế nào?”.
Thông qua các tình huống minh họa thực tiễn, phần trình bày làm rõ tiềm năng ứng dụng trí tuệ nhân tạo (AI) trong việc tự động hóa các công việc xử lý chứng từ, hỗ trợ phát hiện ngoại lệ và nâng cao hiệu quả sử dụng thời gian của kiểm toán viên, đồng thời nhấn mạnh vai trò không thể thay thế của xét đoán nghề nghiệp.
Từ nhận diện xu hướng đến tạo lập giá trị trong kiểm toán nội bộ
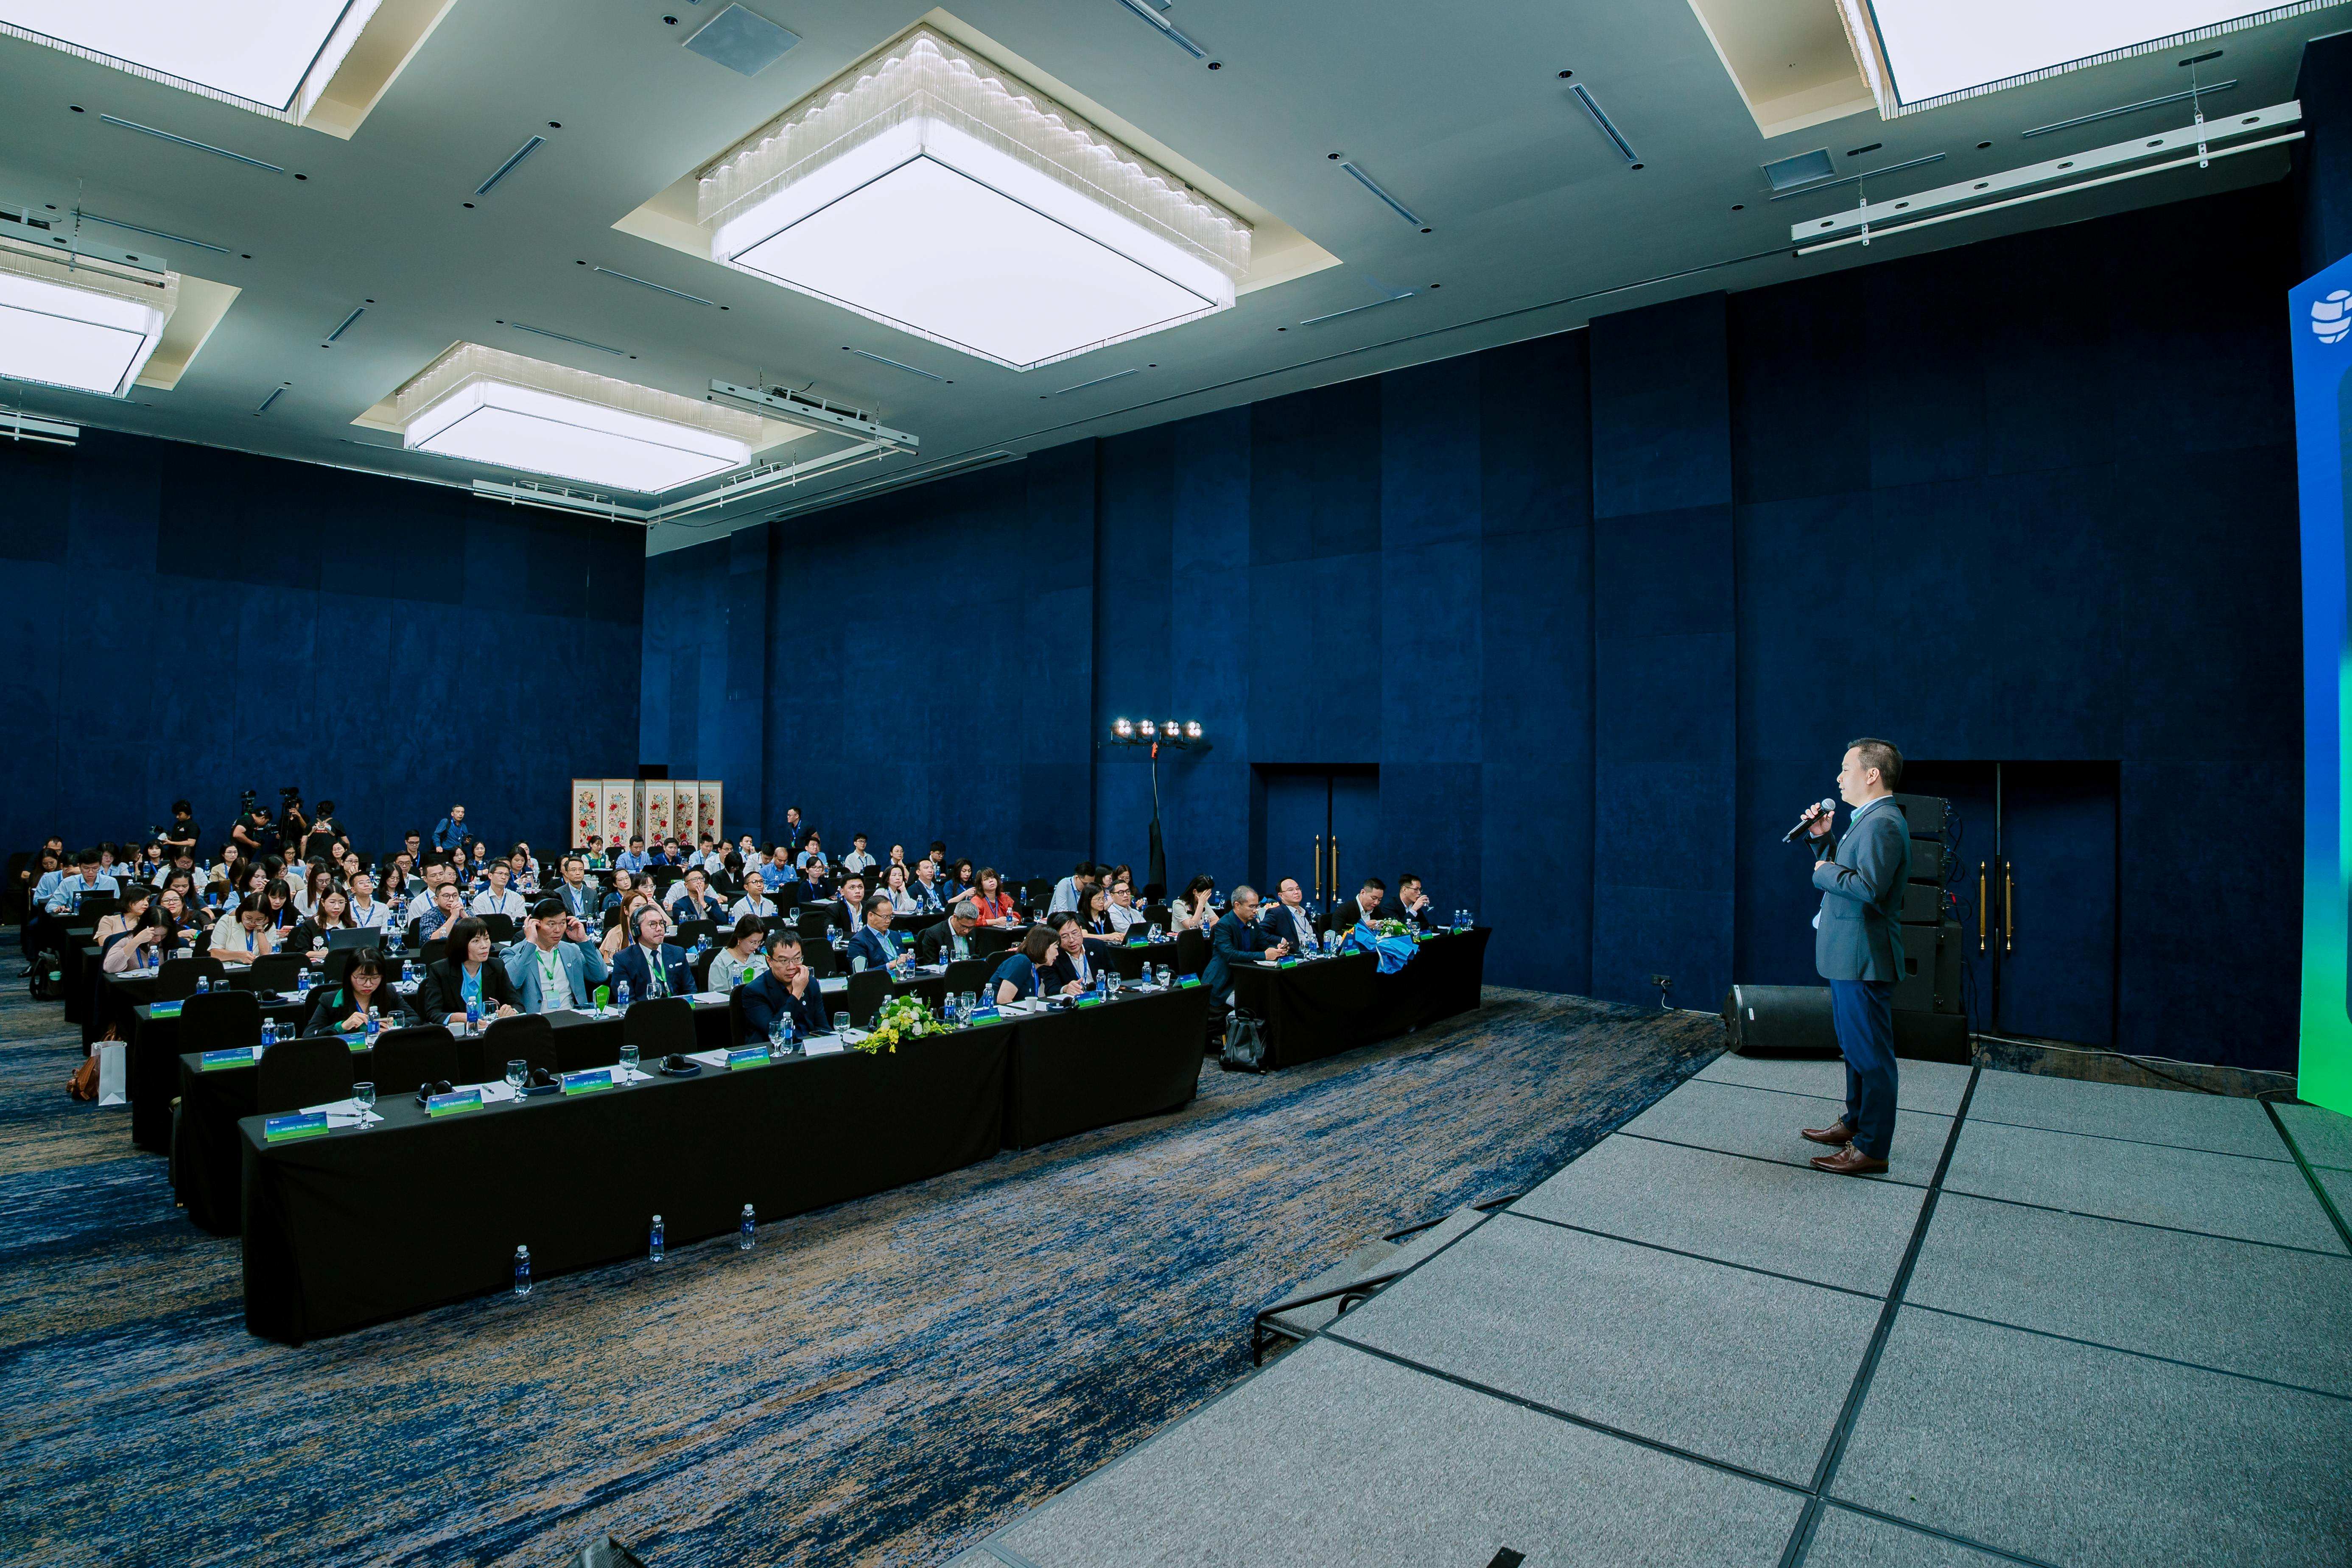
Diễn ra tại Khách sạn Grand Plaza, Hà Nội, Hội nghị Kiểm toán nội bộ thường niên 2026 mang chủ đề “From Insight to Impact – Từ nhận diện xu hướng đến tạo lập giá trị”, quy tụ các chuyên gia, nhà quản lý và những người làm công tác kiểm toán nội bộ, quản trị rủi ro và quản trị doanh nghiệp.
Chương trình tập trung trao đổi về những thay đổi của nghề kiểm toán nội bộ, kỳ vọng của các bên liên quan, các xu hướng công nghệ và định hướng nâng cao giá trị mà kiểm toán nội bộ mang lại cho tổ chức.
Trong khuôn khổ hội nghị, ông Nguyễn Đình Thái đại diện EGP Vietnam chia sẻ góc nhìn về một trong những chuyển dịch đáng chú ý của hoạt động kiểm toán hiện nay: ứng dụng AI để giảm bớt các công việc xử lý dữ liệu thủ công, qua đó dành nhiều nguồn lực hơn cho phân tích rủi ro và các hoạt động tạo ra giá trị.
Khi xử lý chứng từ chiếm phần lớn thời gian của kiểm toán viên
Nhận diện rủi ro, phản biện giả định và đưa ra những đánh giá chuyên sâu là các hoạt động cốt lõi tạo nên giá trị của kiểm toán viên. Tuy nhiên, trên thực tế, một phần đáng kể thời gian kiểm toán vẫn dành cho những công việc có tính lặp lại như đọc hóa đơn, hợp đồng, sao kê, nhập liệu, đối chiếu số liệu và lập giấy tờ làm việc.
Khi khối lượng tài liệu lớn và thông tin phân tán trên nhiều định dạng, việc xử lý thủ công không chỉ tốn thời gian mà còn có thể ảnh hưởng đến tính nhất quán trong quá trình thực hiện và lưu trữ bằng chứng kiểm toán.
Từ thực tế đó, phần trình bày đặt ra câu hỏi: Điều gì xảy ra nếu AI có thể đảm nhiệm nhiều công việc xử lý chứng từ, để kiểm toán viên tập trung vào việc đánh giá ý nghĩa của các kết quả?
Theo cách tiếp cận được chia sẻ, AI có thể hỗ trợ tìm kiếm thông tin, trích xuất dữ liệu, liên kết kết quả với tài liệu nguồn và làm nổi bật các chênh lệch cần xem xét. Đây là cơ sở để chuyển trọng tâm công việc từ thu thập, xử lý bằng chứng sang phân tích, xác minh và đánh giá rủi ro.
Minh họa ứng dụng AI với 3 tình huống thực tiễn từ DataSnipper
Để cụ thể hóa khả năng ứng dụng công nghệ, ông Nguyễn Đình Thái đã giới thiệu ba tình huống minh họa với DataSnipper, cho thấy cách AI có thể được tích hợp trực tiếp vào quy trình làm việc trên Excel và hồ sơ kiểm toán.
1. AI Extraction – Tự động trích xuất dữ liệu chứng từ
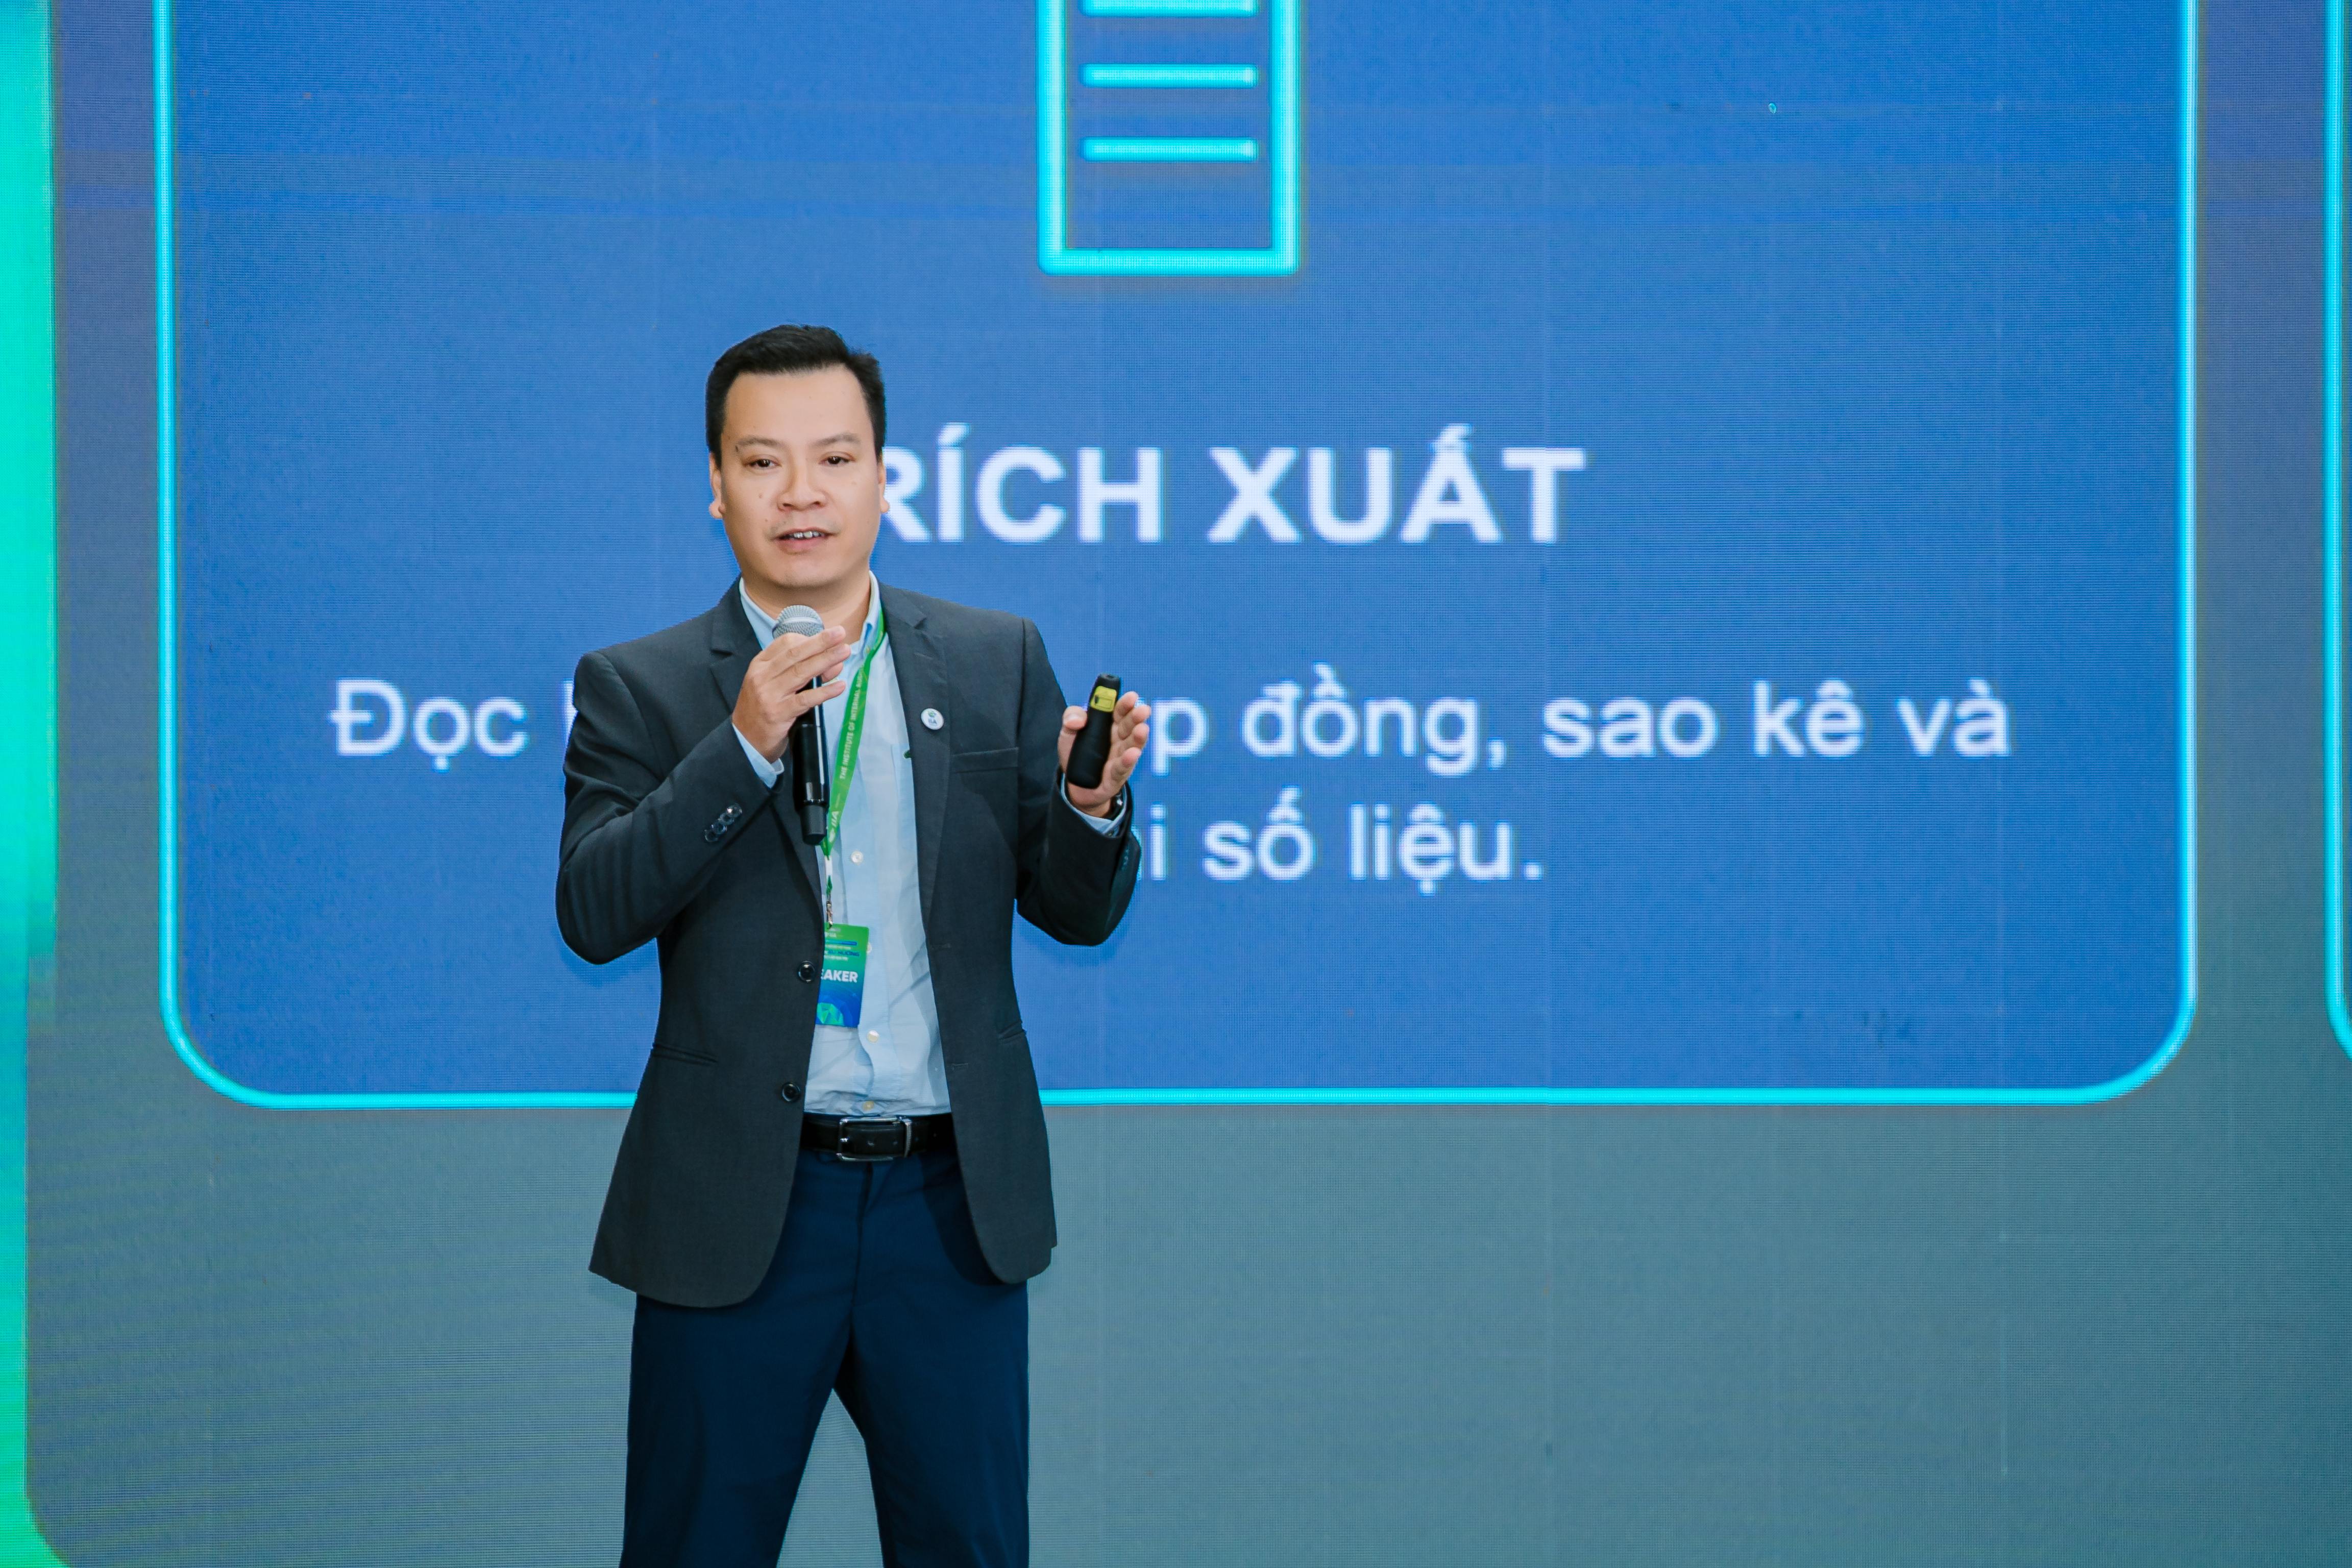
Thay vì nhập liệu thủ công từ từng hóa đơn hoặc biên lai, AI Extraction hỗ trợ xử lý nhiều tài liệu ở các định dạng khác nhau như PDF, hình ảnh và bản scan; trích xuất những thông tin cần thiết như ngày, nhà cung cấp, số tiền và thuế.
Kết quả được tổng hợp vào bảng Excel, đồng thời duy trì khả năng truy xuất đến chứng từ gốc. Điều này giúp kiểm toán viên giảm thời gian nhập liệu và thuận tiện hơn trong quá trình đối chiếu, kiểm tra bằng chứng.
2. DocuMine – Hỗ trợ rà soát và đánh giá hợp đồng
Đối với những hợp đồng có nhiều điều khoản và nội dung cần kiểm tra, DocuMine hỗ trợ thực hiện rà soát dựa trên danh sách tiêu chí được thiết lập trước.
Công cụ giúp xác định các điều khoản cần lưu ý, tổng hợp kết quả đánh giá vào Excel và liên kết với nội dung tương ứng trong hợp đồng gốc. Kiểm toán viên từ đó có thêm cơ sở để tập trung xem xét những vấn đề quan trọng, thay vì dành phần lớn thời gian cho việc tìm kiếm thông tin.
3. Excel Agent – Trích xuất, đối chiếu và phát hiện ngoại lệ
Thông qua các tình huống liên quan đến quy trình mua hàng và bán hàng, Excel Agent được minh họa với khả năng hỗ trợ đọc chứng từ, trích xuất dữ liệu, tổng hợp vào giấy tờ làm việc và xác định những chênh lệch cần kiểm tra.
Chẳng hạn, hệ thống có thể làm nổi bật trường hợp giá trị hóa đơn vượt giá trị được phê duyệt hoặc số lượng trên đơn bán hàng không khớp với đơn đặt hàng.
Thay vì chỉ tập trung vào thao tác đối chiếu, kiểm toán viên có thể dành nhiều thời gian hơn để đánh giá nguyên nhân, mức độ ảnh hưởng và rủi ro liên quan đến các ngoại lệ này.
AI hỗ trợ thực hiện, kiểm toán viên chịu trách nhiệm kết luận
Bên cạnh những lợi ích về tự động hóa, một nội dung quan trọng của phần chia sẻ là yêu cầu kiểm chứng kết quả do AI hỗ trợ tạo ra.
Một kết quả được trình bày rõ ràng không đồng nghĩa với một kết luận kiểm toán đáng tin cậy. Kiểm toán viên vẫn cần truy xuất bằng chứng gốc, kiểm tra số liệu và phép tính, đánh giá các ngoại lệ và áp dụng xét đoán nghề nghiệp trước khi đưa ra kết luận.
Theo đó, phần trình bày đề xuất bốn bước kiểm chứng: truy xuất nguồn, kiểm tra phép tính, tập trung vào ngoại lệ và áp dụng xét đoán nghề nghiệp.
Cách tiếp cận này nhấn mạnh sự kết hợp giữa năng lực xử lý thông tin của công nghệ và trách nhiệm chuyên môn của con người. AI có thể hỗ trợ đọc tài liệu, liên kết bằng chứng và phát hiện vấn đề, nhưng kiểm toán viên vẫn là người đánh giá tính hợp lệ, mức độ ảnh hưởng và chịu trách nhiệm đối với kết luận kiểm toán.
Bắt đầu ứng dụng AI từ những quy trình có thể đo lường hiệu quả
Đối với các tổ chức đang cân nhắc ứng dụng AI trong kiểm toán nội bộ, phần trình bày cũng đưa ra lộ trình triển khai theo bốn bước:
Lựa chọn: Ưu tiên những thủ tục có khối lượng chứng từ lớn và thao tác lặp lại.
Thử nghiệm: Triển khai trên một bộ dữ liệu có kiểm soát.
Đo lường: Đánh giá thời gian xử lý, chất lượng kết quả và khả năng phát hiện ngoại lệ.
Mở rộng: Chuẩn hóa quy trình thực hiện, cơ chế kiểm tra và soát xét trước khi nhân rộng.
Thông qua cách tiếp cận từng bước, doanh nghiệp có thể đánh giá tính phù hợp của công nghệ dựa trên hiệu quả thực tế, đồng thời duy trì các yêu cầu về kiểm soát và chất lượng kiểm toán.
Thông điệp xuyên suốt của phần trình bày là trả lại thời gian cho xét đoán nghề nghiệp: ít thời gian hơn cho tìm kiếm, xử lý và đối chiếu chứng từ; nhiều thời gian hơn cho phân tích rủi ro và tạo ra giá trị.
Thông qua việc tham gia Hội nghị Kiểm toán nội bộ thường niên 2026 của IIA Việt Nam, EGP Vietnam tiếp tục thúc đẩy hoạt động chia sẻ kiến thức và kết nối các giải pháp công nghệ với nhu cầu thực tiễn của cộng đồng kiểm toán nội bộ Việt Nam.
EGP Vietnam trân trọng cảm ơn IIA Việt Nam đã tạo cơ hội để các chuyên gia và tổ chức cùng trao đổi về những xu hướng và cách tiếp cận mới, góp phần nâng cao hiệu quả và giá trị của hoạt động kiểm toán nội bộ trong doanh nghiệp.