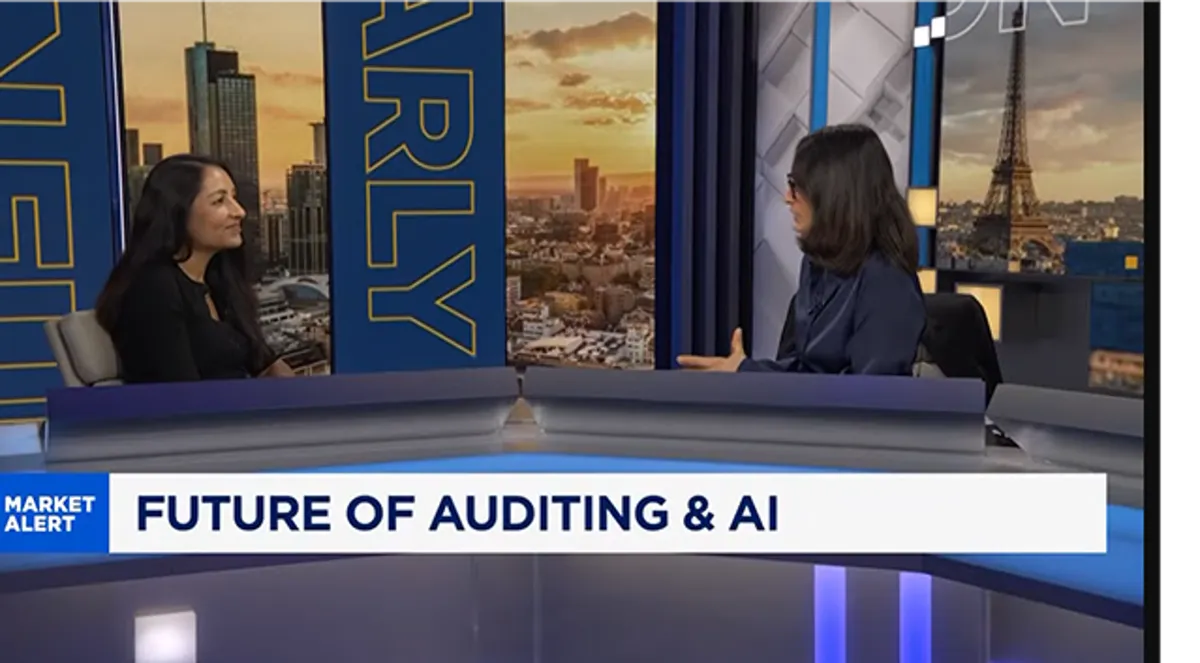
Ngày 20/08/2026, Giám đốc điều hành (CEO) của DataSnipper, Vidya Peters, đã tham gia chương trình CNBC Europe Early Edition để thảo luận về ứng dụng AI trong kiểm toán.
Trong cuộc phỏng vấn, bà đề cập đến những vấn đề quan trọng như niềm tin, tình trạng thiếu hụt nhân tài và lý do vì sao việc ứng dụng AI trong kiểm toán không nên được xem là một cuộc đua về tốc độ.
Dưới đây là ba nội dung đáng chú ý từ cuộc trao đổi.
1. Trong kiểm toán, AI là bài toán về niềm tin, không phải tốc độ
Cuộc trò chuyện bắt đầu bằng một câu hỏi đơn giản: DataSnipper đang sử dụng AI như thế nào trong hoạt động kiểm toán và đối chiếu dữ liệu?
Câu trả lời của Vidya Peters đã đưa ra một góc nhìn hoàn toàn khác về vấn đề này.
Tốc độ không phải là yếu tố quan trọng nhất
“Vấn đề không chỉ nằm ở việc bạn hoàn thành công việc nhanh đến mức nào, mà còn ở khả năng giải trình và bảo vệ kết quả công việc đã thực hiện với AI. Bạn có thể bị các cơ quan quản lý xử phạt nếu không thể giải trình từng dòng trong hồ sơ kiểm toán của mình.”
Đây là khía cạnh thường bị phần lớn các nhà cung cấp giải pháp AI bỏ qua.
Kiểm toán không phải là lĩnh vực mà tốc độ thực hiện công việc sẽ tự động mang lại lợi thế. Ngược lại, đây là lĩnh vực mà những sai sót có thể dẫn đến hậu quả nghiêm trọng.
Theo Peters, chính thực tế này đã định hình cách DataSnipper phát triển các sản phẩm Agentic AI của mình ngay từ đầu, với trọng tâm là khả năng truy xuất nguồn gốc và theo dõi quá trình xử lý, thay vì chỉ tối đa hóa khối lượng công việc được hoàn thành.
Vì sao khả năng giải thích quá trình suy luận của AI quan trọng trong kiểm toán?
“Hiện nay, nhiều công ty đang sử dụng AI như một hộp đen: bạn nhập một câu lệnh và nhận lại câu trả lời. Nhưng câu hỏi đặt ra là: AI đã làm gì? Con người đã làm gì? Và xét đoán chuyên môn đã được áp dụng ở đâu?”
Đây chính là những câu hỏi mà các cơ quan quản lý sẽ đặt ra.
Peters cho biết DataSnipper đã xây dựng nền tảng của mình nhằm giải đáp những câu hỏi đó.
Mọi con số, cho đến từng chữ số thập phân, đều cần có khả năng truy xuất ngược về bằng chứng gốc.
Trong kiểm toán, đây không phải là một tính năng bổ sung để nâng cao trải nghiệm. Đó là yêu cầu cơ bản.
Đây cũng chính là điểm khác biệt giữa AI được thiết kế chuyên biệt cho kiểm toán và các công cụ AI đa mục đích.
Khi yêu cầu một trợ lý AI đa năng như Claude hoặc Copilot thực hiện kiểm tra một tập hợp dữ liệu, công cụ có thể trả về câu trả lời với mức độ tự tin cao, nhưng không có hồ sơ ghi nhận những tài liệu nào đã được đọc, những dòng dữ liệu nào đã được chọn mẫu hoặc những bước nào có sự tham gia của xét đoán chuyên môn từ con người.
Ngược lại, AI chuyên biệt được xây dựng cho lĩnh vực kiểm toán hoạt động theo cách khác.
Mỗi bước xử lý của AI Agent đều được liên kết với bằng chứng nguồn trong bảng tính, giúp toàn bộ quá trình suy luận có thể được theo dõi, xem xét và kiểm tra đến từng dòng.
Trong một ngành nghề mà sản phẩm bàn giao không chỉ là một con số, mà còn là khả năng giải trình và bảo vệ tính chính xác của con số đó, khả năng giải thích quá trình suy luận không đơn thuần là một tính năng. Đó là điều kiện tiên quyết.
Lưu trú dữ liệu là yêu cầu không thể thỏa hiệp
Peters cũng nhấn mạnh một yếu tố hiếm khi được đề cập trong các cuộc thảo luận về sản phẩm AI: dữ liệu được lưu trữ ở đâu?
Theo DataSnipper, đây là nền tảng kiểm toán duy nhất có khả năng lưu trú dữ liệu AI tại Hoa Kỳ, châu Âu và khu vực châu Á – Thái Bình Dương.
Đối với các công ty kiểm toán xử lý dữ liệu tài chính của khách hàng xuyên biên giới, đây là một yếu tố cần cân nhắc có ảnh hưởng đáng kể, chứ không chỉ là một chi tiết nhỏ trong thông điệp tiếp thị.
2. 75% lãnh đạo kiểm toán ủng hộ AI, nhưng chỉ 13% quy trình thực sự ứng dụng AI
Những số liệu về mức độ ứng dụng AI mà Peters đề cập được trích từ báo cáo AI in Audit Report của chính DataSnipper.
Các con số này gây chú ý đến mức khiến người phỏng vấn phải ngắt lời giữa chừng.
Khoảng cách giữa kỳ vọng và thực tế rất lớn
“75% lãnh đạo kiểm toán rất ủng hộ việc sử dụng AI. Tuy nhiên, chỉ có 13% quy trình làm việc thực sự tích hợp AI.”
Đây không phải là sự chênh lệch do làm tròn số liệu. Đó là một vấn đề mang tính cấu trúc.
Sự hào hứng của đội ngũ lãnh đạo đối với AI vẫn chưa chuyển hóa thành những thay đổi thực tế trong quy trình làm việc.
Và Peters đã đưa ra một cách gọi cụ thể cho rào cản đang cản trở quá trình chuyển đổi này.
Rào cản khi bắt đầu ứng dụng AI: Vấn đề “trang giấy trắng”
“Họ đang gặp khó khăn với điều mà tôi gọi là ‘vấn đề trang giấy trắng’ — họ muốn sử dụng AI, nhưng không biết phải bắt đầu như thế nào.”
Phần lớn các nhóm kiểm toán đều hiểu rằng họ nên làm điều gì đó với AI.
Họ đã xem các buổi trình diễn sản phẩm, tham gia những buổi giới thiệu giải pháp và phê duyệt ngân sách.
Nhưng khi bắt tay vào triển khai, họ lại không có điểm xuất phát rõ ràng.
Không có bước khởi đầu cụ thể.
Không có mẫu quy trình sẵn có.
Và cũng không có bước đầu tiên dễ nhận biết để bắt đầu ứng dụng AI.
AI Agents được xây dựng sẵn: Bước khởi đầu để ứng dụng AI trong kiểm toán
Giải pháp mà DataSnipper đưa ra là xây dựng một thư viện các AI Agent được thiết lập sẵn, bao phủ những thủ tục kiểm toán và tài chính phổ biến nhất, bao gồm:
Kiểm tra bảng lương.
Kiểm tra doanh thu.
Quy trình khóa sổ cuối quý.
Mục tiêu không phải là tự động hóa hoàn toàn các thủ tục này, mà là cung cấp cho các nhóm kiểm toán một điểm khởi đầu rõ ràng.
Trên cơ sở những mẫu quy trình có sẵn đó, khách hàng của DataSnipper đã tự xây dựng hàng nghìn quy trình làm việc sử dụng AI Agentic của riêng mình.
3. AI sẽ không thay thế kiểm toán viên mà đang giúp họ đảm nhận vai trò cao hơn
“Tôi là người lạc quan. Tôi tin rằng họ sẽ được thăng tiến. Thay vì bắt đầu với vai trò nhân viên cấp đầu vào chuyên xử lý dữ liệu, bạn sẽ bắt đầu với vai trò quản lý cấp đầu vào. Nhưng bạn không quản lý con người, mà quản lý các AI Agent.”
Peters đưa ra ba lý do để giải thích vì sao lĩnh vực kiểm toán không thể tự động hóa đến mức không còn cần con người.
Thứ nhất, kiểm toán là một ngành nghề chịu sự quản lý chặt chẽ.
Không có nhà cung cấp AI nào sẽ được triệu tập trước Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) để đứng ra chịu trách nhiệm và bảo vệ kết quả của một cuộc kiểm toán.
Thứ hai, công việc kiểm toán đòi hỏi khả năng xét đoán chuyên môn liên tục trong những tình huống phức tạp và không rõ ràng.
Peters mô tả điều này là quá trình "định hướng giữa một đại dương những vùng xám".
Thứ ba, kiểm toán viên xây dựng sự hiểu biết sâu sắc về khách hàng thông qua các mối quan hệ hợp tác liên tục.
Chính sự hiểu biết đó tạo nền tảng cho việc cung cấp dữ liệu đầu vào chất lượng cho AI ngay từ đầu.
Khủng hoảng nhân lực kiểm toán đã tồn tại trước khi AI xuất hiện
Peters không đồng tình với quan điểm cho rằng AI là mối đe dọa đối với số lượng nhân sự trong ngành kiểm toán.
Bà nhấn mạnh rằng ngành kiểm toán đã phải đối mặt với tình trạng mất nhân lực trước cả khi AI xuất hiện.
"Chúng tôi nhận thấy ngày càng ít người gia nhập ngành, trong khi ngày càng nhiều người rời bỏ nghề nghiệp vì kiệt sức. Tình trạng này đã tồn tại trước AI. AI mang lại lợi ích to lớn vì đang giúp một ngành thiếu hụt nhân tài có thể làm được nhiều việc hơn với ít nguồn lực hơn.”
Đây là một cách nhìn nhận lại vấn đề rất đáng chú ý.
Câu hỏi không phải là liệu AI có khiến lực lượng lao động trong ngành kiểm toán bị thu hẹp hay không.
Trên thực tế, lực lượng lao động của ngành đã suy giảm do tình trạng nhân sự rời bỏ nghề nghiệp, kiệt sức và số lượng sinh viên đăng ký theo học các chương trình kế toán ngày càng giảm.
AI xuất hiện trong bối cảnh ngành đang đối mặt với bài toán thiếu hụt nguồn cung nhân lực, chứ không phải là nguyên nhân tạo ra vấn đề này.
Xem toàn bộ cuộc phỏng vấn với Vidya Peters trên chương trình CNBC Europe Early Edition.
EGP Vietnam
Đối tác tư vấn và triển khai DataSnipper tại Việt Nam
Liên hệ để được demo trực tiếp:
Thai Nguyen
thai.nguyen@egp.vn
0912 500 085
Nguồn bài viết: