Bạn có muốn trở thành thành viên của nhóm kiểm toán nội bộ có hiệu suất cao nhưng không chắc chắn những gì cần thiết để thực hiện được điều này? Bạn có muốn trở thành người mà các kiểm toán viên trong lĩnh vực của bạn tìm đến và muốn làm việc cùng không? Việc xây dựng một nhóm kiểm toán nội bộ có hiệu suất cao cần có thời gian và kỹ năng.
Dựa trên công việc đã hoàn thành tại một số bộ phận kiểm toán hàng đầu và các cuộc thảo luận với nhiều Giám đốc Kiểm toán Nội bộ, loạt bài viết gồm 4 phần này xem xét các đặc điểm của các nhóm kiểm toán nội bộ có hiệu suất cao và cung cấp các ví dụ thực tế về hoạt động giúp biến hiệu suất cao này thành hiện thực.
Các chức năng kiểm toán nội bộ có hiệu suất cao nhất đều có chung bốn đặc điểm sau:
- Đảm bảo hoạt động của họ thực sự phù hợp với tổ chức và giá trị mà tổ chức mong muốn tạo ra.
- Vận hành quản lý mối quan hệ với các bên hữu quan trong cuộc kiểm toán nội bộ - tất cả các bộ phận kiểm toán nội bộ cùng làm việc vì lợi ích của toàn bộ các bên hữu quan trong cuộc kiểm toán nội bộ.
- Áp dụng phương pháp trao quyền để nhân viên có được sự định hướng, hỗ trợ và tự do thực hiện các tiêu chuẩn cao nhất.
- Hoạt động một cách có trách nhiệm và hiệu quả – minh bạch rõ ràng về hiệu quả hoạt động và công việc họ đang làm để liên tục cải tiến.
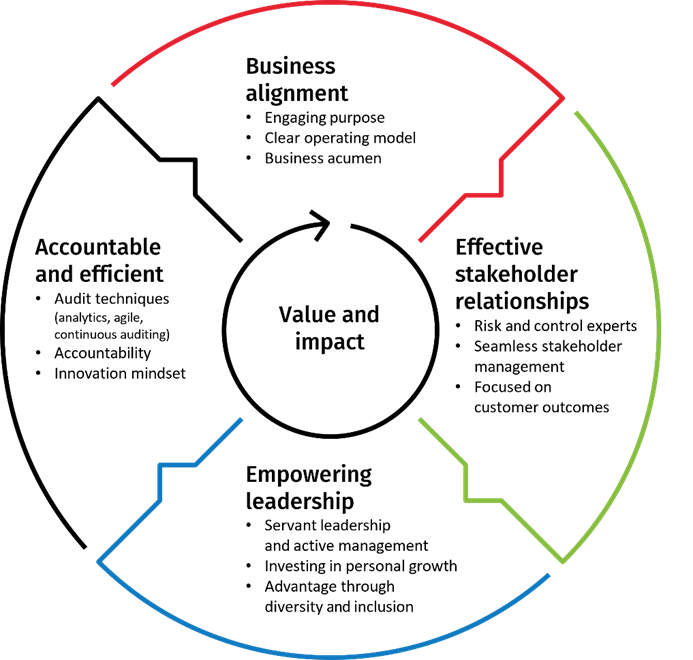
Kiểm toán nội bộ hiệu suất cao (HPIA)
Mặc dù mỗi đặc điểm này đều quan trọng nhưng cả 4 đặc điểm này kết hợp lại sẽ mang lại hiệu quả kiểm toán nội bộ hàng đầu. Điều này có vẻ thú vị? Nhưng làm thế nào để bạn đạt được điều này?
Trong loạt bài này, chúng ta sẽ khám phá từng đặc điểm và chia sẻ các ví dụ về những gì các công ty kiểm toán nội bộ đang làm để đáp ứng những nguyện vọng này. Trong bài viết đầu tiên này, chúng ta khám phá đặc điểm số 1: Phù hợp kinh doanh - đảm bảo mọi hoạt động nội bộ thực sự phù hợp với tổ chức của họ và giá trị mà tổ chức mong muốn tạo ra:
- Mục tiêu cam kết
- Mô hình hoạt động rõ ràng
- Sự nhạy bén trong kinh doanh
Mục tiêu cam kết
Các nhóm kiểm toán nội bộ có hiệu suất cao có mục tiêu cam kết. Điều này đặt ra lý do tại sao chức năng kiểm toán nội bộ tồn tại. Nó thiết lập định hướng cho một chiến lược chức năng và trình bày chi tiết các kết quả cần thiết để đạt được mục tiêu này. Điều này khác với chiến lược kiểm toán – bạn sẽ kiểm toán những gì và tại sao – có thể được tìm thấy trong một loại kế hoạch kiểm toán nội bộ nào đó. Các bộ phận kiểm toán nội bộ có mục tiêu rõ ràng và chiến lược phù hợp sẽ phản ứng nhanh hơn trước những thay đổi, tiếp tục đầu tư và có khả năng hoạt động tốt hơn các bộ phận kiểm toán nội bộ khác cả về tác động và hiệu quả công việc của họ; tất cả đều quan trọng nếu bạn muốn mang lại giá trị cao nhất có thể.
Vậy làm thế nào để bạn tạo ra một chiến lược chức năng kiểm toán nội bộ dài hạn, được mọi người quan tâm và thúc đẩy sự đổi mới và thay đổi? Điều quan trọng là hãy bắt đầu với mục tiêu của kiểm toán nội bộ - lý do tại sao kiểm toán nội bộ tồn tại như một chức năng. Trong bối cảnh này, một mục tiêu lớn lao sẽ:
- Tập trung vào bên ngoài - nó nói lên mối quan hệ mà bạn có với các bên hữu quan và cách bạn dự định mang lại giá trị cho họ;
- Khai phá bạn - Điều này thách thức đội ngũ kiểm toán nội bộ phải đổi mới không chỉ cho công việc kiểm toán nội bộ hiện tại mà còn cho công việc kiểm toán nội bộ trong tương lai; Và
- Có giá trị và có ý nghĩa đối với những người mà bạn muốn thúc đẩy - nó hoạt động như một lời kêu gọi hành động tới toàn bộ nhóm kiểm toán nội bộ, một tuyên bố mà họ tin rằng đáng để nỗ lực đạt được.
Sự liên kết ở cấp độ này có tác dụng mạnh mẽ trong việc khai thác cả nỗ lực tự nguyện và khả năng sáng tạo.
Nhưng điều này trông như thế nào trong thực tế? Dưới đây là một số ví dụ về mục tiêu kiểm toán nội bộ mà tôi đã thấy trong công việc của mình. Tất cả đều nhằm đạt được cùng một mục tiêu là đưa ra lý do đơn giản nhưng đầy cảm hứng để làm những việc chúng ta làm hàng ngày.
- Những hiểu biết sâu sắc hơn, kết quả tốt hơn
- Cải thiện kiểm soát nhanh hơn và hiệu quả hơn
- Tập trung vào những gì quan trọng để làm mọi việc tốt hơn
- Đóng góp vào sự thành công bền vững của nhóm bằng cách thúc đẩy khuôn khổ kiểm soát hiệu quả
'Những hiểu biết sâu sắc hơn, kết quả tốt hơn' được phát triển bởi một bộ phận đang nỗ lực thoát khỏi công việc kiểm toán nội bộ, vốn bị chi phối bởi việc kiểm tra tuân thủ, để tiến tới việc phát triển những hiểu biết mang tính chiến lược hơn.
Từ 'kết quả' được hiểu rộng ra vì nó nằm ở trung tâm mục tiêu chiến lược của tổ chức, vì vậy bộ phận kiểm toán nội bộ biết rằng họ cần phải phù hợp với mục tiêu này. Mục tiêu được nêu rõ ràng ngay từ cấp cao nhất rằng việc kiểm tra tuân thủ không phải là chức năng của họ.
Nếu chiến lược kiểm toán nội bộ theo chức năng là điều bạn muốn khám phá thêm, hãy tải xuống báo cáo — Thay đổi chức năng kiểm toán nội bộ — đề cập đến lĩnh vực mục đích và chiến lược kiểm toán nội bộ này.
Nhưng mục đích có chủ ý tốt sẽ chẳng có ý nghĩa gì nếu không đi kèm với hai yếu tố then chốt khác để phù hợp kinh doanh – một mô hình hoạt động rõ ràng và triển khai sự nhạy bén trong kinh doanh hiệu quả trong công việc kiểm toán của bạn.
Mô hình hoạt động rõ ràng
Mô hình hoạt động của nhóm kiểm toán nội bộ hiệu suất cao đạt được bốn mục tiêu:
Cho dù doanh nghiệp có tự tổ chức như thế nào thì chức năng kiểm toán cũng nên nhân rộng trong phạm vi quy mô cho phép của tổ chức. Điều này có thể cấu trúc dọc theo địa lý nếu tổ chức là một doanh nghiệp đa quốc gia, dọc theo các dòng sản phẩm nếu tổ chức có nhiều dòng sản phẩm hoặc dọc theo các tuyến hoạt động với các chức năng sản xuất và bán hàng đều tách biệt. Phản ánh cách doanh nghiệp tự tổ chức mang lại sự rõ ràng cho cả nhóm và doanh nghiệp về cách bạn đang tìm cách mang lại giá trị.
Ranh giới của mô hình hoạt động không nên dừng lại ở ngưỡng cửa của đoàn kiểm toán nội bộ. Quản lý và kiểm soát rủi ro thành công khi mọi người trong tổ chức hiểu rõ về trách nhiệm giải trình của họ đối với rủi ro và kiểm soát. Nói tóm lại, mọi người đều hiểu vai trò của mình và những quyết định quan trọng mà họ có thể thực hiện trong việc quản lý rủi ro cũng như xác định và vận hành các biện pháp kiểm soát một cách hiệu quả. Một tổ chức có hiệu suất cao đã xác định rằng sự thiếu rõ ràng này là một vấn đề lớn. Tổ chức không chỉ nêu vấn đề này như một vấn đề kiểm toán mà còn hợp tác với các đồng nghiệp kinh doanh để đảm bảo rằng các vai trò được xác định hợp lý, bao gồm trách nhiệm quản lý kiểm soát trong toàn tổ chức và các lỗ hổng được thu hẹp một cách hợp lý. Các nhóm kiểm toán hiệu suất cao làm việc trong một tổ chức nơi trách nhiệm giải trình đối với rủi ro và kiểm soát là rõ ràng, còn nếu không, họ sẽ đứng lên và thực hiện điều đó.
Mô hình hoạt động cần phải rõ ràng về tầm quan trọng của sự hợp tác và làm việc nhóm và đưa ra định hướng cho nhóm về vấn đề này. Đối với các nhóm kiểm toán nội bộ, điều này có thể bao gồm các lĩnh vực như nhóm chuyên gia và nhóm nguồn lực cho các chức năng lớn hơn cần sự linh hoạt đáng kể về nguồn lực. Cách tổ chức nhóm cần đảm bảo chia sẻ thông tin, cộng tác và giải quyết vấn đề hiệu quả.
Mô hình hoạt động cũng cần phải rõ ràng về trình độ của những người cần thiết để đảm bảo chức năng hoạt động thành công và thực sự đạt được mục đích của nó. Điều quan trọng là những người điều hành chức năng này phải có tư cách và uy tín để tham gia bình đẳng với các doanh nghiệp mà họ đang xem xét.
Yếu tố cuối cùng trong đặc điểm phù hợp kinh doanh của chúng tôi là sự nhạy bén trong kinh doanh. Các nhóm kiểm toán nội bộ có hiệu suất cao hiểu rõ hoạt động kinh doanh mà họ đang kiểm toán. Điều này có nghĩa là sự hiểu biết sâu sắc về sản phẩm, khách hàng, rủi ro và sự cạnh tranh. Có nhiều cách khác nhau để các nhóm có thành tích cao đạt được điều này. Đầu tiên, họ cam kết về sự phát triển không ngừng của nhóm, điều này là không thể thương lượng. Họ cũng cam kết đảm bảo mọi người trong nhóm đều có một số kinh nghiệm kinh doanh. Điều này có thể đạt được bằng nhiều cách, bao gồm tuyển dụng trực tiếp, nhưng các chức năng tiến bộ mong muốn xây dựng nguồn nhân tài hai chiều lâu dài cả từ kiểm toán đến doanh nghiệp và từ doanh nghiệp đến kiểm toán. Một số tổ chức thiết lập các kế hoạch để đạt được nguồn lực này. Ví dụ, một bộ phận kiểm toán nội bộ đã thiết lập một mục tiêu đầy tham vọng là 50% nhân viên của bộ phận này sẽ được cử đi biệt phái chức năng kinh doanh trong khoảng thời gian 5 năm – được gọi là '50n5'. Điều này được hỗ trợ bởi ban quản lý điều hành và kết quả là họ đã đạt được mục tiêu này trước thời hạn.
Sau khi khám phá đặc điểm đầu tiên trong bốn đặc điểm của nhóm kiểm toán nội bộ có hiệu suất cao – sự liên kết trong kinh doanh – bài viết tiếp theo trong loạt bài này sẽ tập trung vào đặc điểm thứ hai – quản lý mối quan hệ với các bên hữu quan trong kiểm toán nội bộ - tất cả đều nhằm mục đích kiểm toán nội bộ cùng làm việc vì lợi ích của toàn bộ các bên hữu quan của kiểm toán nội bộ.
Dành cho các kiểm toán viên đang gặp thách thức trong việc cải thiện năng suất kiểm toán đồng thời cung cấp những hiểu biết mang tính chiến lược, TeamMate cung cấp các giải pháp chuyên môn, cung cấp các dịch vụ chuyên nghiệp cao cấp cho các kiểm toán viên trên toàn cầu và trong mọi ngành.
Để biết thêm thông tin về Giải pháp kiểm toán TeamMate, vui lòng liên hệ EGP - đối tác của TeamMate tại Việt Nam - tại đây.
#KTNB #kiemtoannoibo #giaiphapkiemtoan #phanmemkiemtoan #TeamMate #WK #ruiro #risk #internalaudit
Nguồn: TeamMate