Stephen Coates - stephen.coates@egp.vn
Stephen Coates là một chuyên gia tư vấn độc lập cung cấp cái nhìn rõ ràng và thực tế về các vấn đề ảnh hưởng đến các chuyên gia quản trị, rủi ro, tuân thủ, và kiểm toán nội bộ.
Phân tích dữ liệu và kiểm soát liên tục là gì?
Phân tích dữ liệu và kiểm soát liên tục không phải là khái niệm mới. Kiểm toán viên nội bộ và các doanh nghiệp đã sử dụng phân tích dữ liệu trong nhiều năm để kiểm soát và xác nhận tiến độ của doanh nghiệp.
Sự hấp dẫn của giám sát kiểm soát liên tục dường như đã tăng lên trong những năm gần đây. Điều này là do khi các tổ chức đầu tư vào các mức phân tích dữ liệu đáng kể để hỗ trợ chức năng kiểm toán nội bộ hoặc toàn bộ doanh nghiệp, bước hợp lý tiếp theo là làm cho quy trình trở nên toàn diện hơn về mặt tổ chức và có thể lặp lại theo thời gian.
Nhu cầu phân tích gia tăng này đã được thúc đẩy bởi hiện tượng big data [1] do các dịch vụ trực tuyến gia tăng. Khi sự tiến bộ của phân tích tăng lên trong các tổ chức, sự liên tục "có thể lặp lại theo thời gian" chuyển sang một sự sắp xếp liên tục hơn.
Khi các tổ chức đã thiết lập một nền tảng phân tích đáng kể có thể lặp lại trong kế hoạch kiểm toán nội bộ hoặc trong một chức năng kinh doanh, bước tiếp theo hiển nhiên là thực hiện một quy trình thường xuyên hơn. Khi điều này xảy ra trong chức năng kiểm toán nội bộ để thu thập bằng chứng và các chỉ số khác, bản chất của phân tích được gọi là kiểm toán liên tục. Khi các phân tích lặp lại xảy ra như một cơ chế phản hồi là một phần của trách nhiệm điều hành, bản chất của phân tích được gọi là kiểm soát liên tục. Bản tóm tắt này không đề cập đến kiểm toán liên tục.
Ai là chủ sở hữu của mỗi hoạt động trên?
Câu hỏi này phụ thuộc vào bản chất của tổ chức và sự trưởng thành trong các đơn vị kinh doanh để làm chủ phân tích dữ liệu hoặc giám sát kiểm soát liên tục.
Chủ sở hữu thường là những người được hưởng lợi nhiều nhất từ kết quả đầu ra / kết quả. Thông thường, phân tích dữ liệu thuộc sở hữu của kiểm toán nội bộ hoặc quản lý, phụ thuộc vào người dùng cuối của phân tích. Giám sát kiểm soát liên tục bởi bản chất của nó theo truyền thống thuộc sở hữu của ban điều hành. Nó thường là một cơ chế phản hồi được ban điều hành sử dụng để đảm bảo các kiểm soát hoạt động như mong đợi và có thể cấu thành một yếu tố quan trọng của môi trường kiểm soát nội bộ.
Lợi ích tương phản
Cả phân tích dữ liệu và giám sát kiểm soát liên tục đều mang lại lợi ích đáng kể cho kiểm toán viên nội bộ và lãnh đạo đơn vị kinh doanh. Chúng giúp cung cấp cái nhìn sâu sắc về lịch sử, thời gian thực hoặc dự báo về các vấn đề kinh doanh và kiểm soát.
Các bộ kỹ năng, kết quả và đầu tư khác nhau quyết định giá trị và tổ chức sẽ đạt được từ mỗi phương pháp.
Phân tích dữ liệu
Phân tích dữ liệu có lợi thế là có thể nhanh chóng xác định và đánh giá một vấn đề kinh doanh hoặc kiểm soát cụ thể. Điều này cho phép báo cáo kịp thời cho phòng tuyến ban điều hành tuyến, ban điều hành cấp cao và những người chịu trách nhiệm giám sát. Một vấn đề hoặc vấn đề kinh doanh có thể được nêu rõ và các nguồn dữ liệu có liên quan được phân tích và so sánh để tạo ra kết quả phân tích dữ liệu.
Các lợi ích của phân tích dữ liệu bao gồm:
- Có thể truy cập và phân tích dữ liệu từ nhiều nguồn khác nhau.
- Kịch bản lặp lại cho phép phân tích độc lập với các hệ thống và đối tượng được kiểm toán.
- Việc chọn mẫu trở nên lỗi thời khi 100% giao dịch có thể được phân tích với kích thước tệp không giới hạn.
- Tính toàn vẹn dữ liệu được duy trì thông qua kiểm soát logic, đảm bảo truy cập dữ liệu chỉ đọc.
- Biên bản kiểm toán tự động ghi lại các bước đã thực hiện.
- Kiểm tra logic được ghi lại bằng các kỹ thuật tập hợp/ xử lí dữ liệu.
- Đạt được kết quả trong một khoảng thời gian ngắn.
- Cho phép định lượng các điểm yếu kiểm soát.
Giám sát kiểm soát liên tục
Giám sát kiểm soát liên tục là một quá trình nặng về đầu tư hơn, đòi hỏi phải đánh giá rủi ro, lập kế hoạch, xem xét và hỗ trợ ngành nghề kinh doanh chéo.
Các quy trình chịu sự giám sát kiểm soát liên tục thường là các biện pháp kiểm soát ổn định và trưởng thành hơn trong doanh nghiệp.
Tự động hóa các quy trình phân tích dưới dạng giám sát kiểm soát liên tục mang lại các lợi ích bổ sung cho tổ chức bao gồm:
- Cải thiện kiểm soát tài chính và hoạt động.
- Ra quyết định nhanh chóng và cải tiến kinh doanh.
- Phản hồi trực tiếp cho các vấn đề thời gian thực.
- Thực hiện kiểm soát tự động.
Sự trưởng thành của việc sử dụng phân tích của một tổ chức có xu hướng đi từ phân tích dữ liệu đơn giản đến giám sát kiểm soát liên tục, với một số khả năng tạm thời trong suốt hành trình.
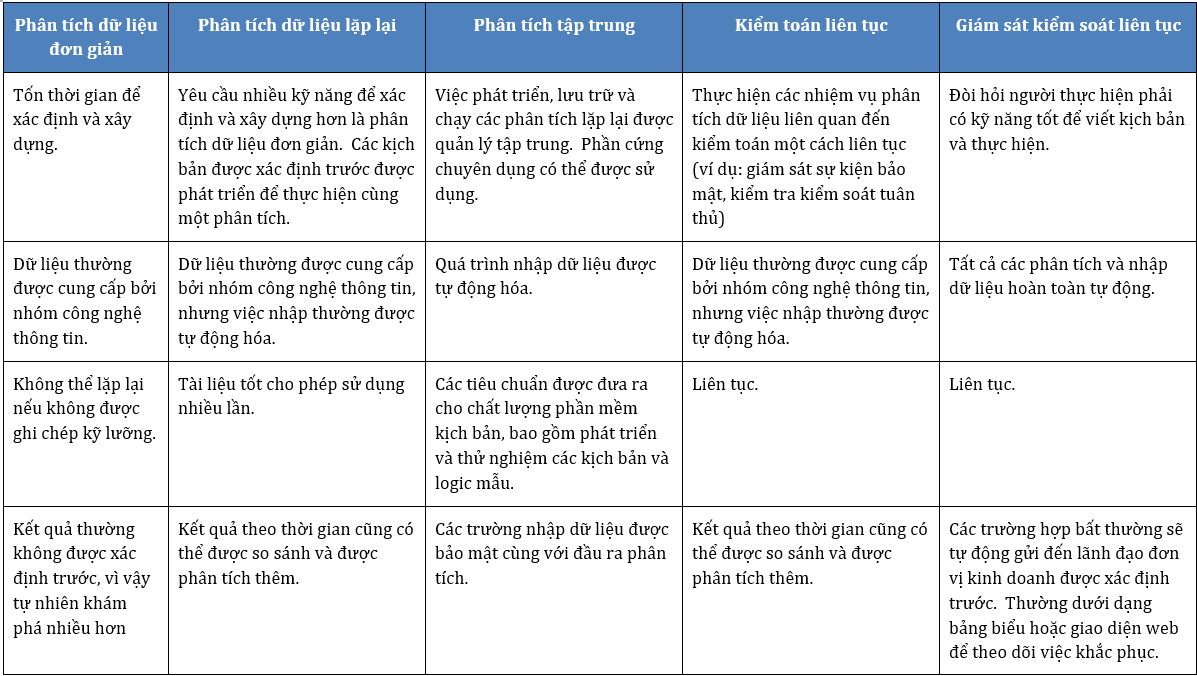
Cân nhắc thực hiện
Hành trình từ phân tích dữ liệu đơn giản đến giám sát điều khiển phức tạp, có thể lặp lại và liên tục không dễ dàng. Mặc dù có những lợi ích rõ ràng của việc có một bộ phân tích toàn diện, có thể lặp lại, các tổ chức vẫn phải vật lộn với việc thực hiện các sáng kiến hiệu quả, toàn doanh nghiệp. Các lĩnh vực cần xem xét đặc biệt bao gồm:
1. Xác định rõ mức độ chấp nhận rủi ro của tổ chức và những lực lượng bên trong hoặc bên ngoài tạo ra sự thay đổi. Những yếu tố này là nền tảng cho một giải pháp giám sát liên tục.
2. Hiểu hồ sơ rủi ro của tổ chức để có thể giám sát thích hợp. Những gì cần được theo dõi? Những số liệu nào nên được thu thập? Điều gì là bình thường và bất thường?
3. Tỷ lệ giám sát nào nên được sử dụng dựa trên khả năng đáp ứng của tổ chức? tính liên tục có thực tế không?
4. Tần suất xem xét lại các khả năng giám sát liên tục để đối phó với hoàn cảnh kinh doanh thay đổi, khả năng kinh doanh mới và các mối đe dọa mới nổi?
5. Khả năng mở rộng quy mô giám sát liên tục để bao phủ toàn bộ tổ chức. Các tổ chức phải thực tế về mức độ bao phủ có thể đạt được với một ngân sách nhất định và các mục tiêu đã nêu về khả năng chấp nhận rủi ro của tổ chức.
Một chế độ giám sát kiểm soát liên tục thành công sẽ bao gồm đánh giá rủi ro thích hợp để xác định các rủi ro cần được theo dõi.
Nó sẽ xem xét các kiểm soát hiện có và đánh giá rủi ro còn lại sau các kiểm soát hiện có đó.
Phân tích sẽ tập trung vào cả rủi ro giao dịch và quy trình cụ thể cũng như kiểm soát chung về công nghệ thông tin để bảo vệ tính toàn vẹn tổng thể của hệ thống tổ chức.
Tóm tắt
Phân tích sẽ tập trung vào cả rủi ro giao dịch và quy trình cụ thể cũng như kiểm soát chung về công nghệ thông tin để bảo vệ tính toàn vẹn tổng thể của hệ thống tổ chức.
Khi các tổ chức đã thiết lập một nền tảng phân tích quan trọng có thể lặp lại, bước tiếp theo tất yếu là thực hiện một quy trình thường xuyên hơn. Điều này có thể ở dạng phân tích dữ liệu lặp lại, kiểm toán liên tục hoặc giám sát kiểm soát liên tục rộng hơn.
Quyền sở hữu giám sát kiểm soát liên tục thường được giao cho những người được hưởng lợi nhiều nhất từ kết quả đầu ra / kết quả. Nếu chủ sở hữu là kiểm toán nội bộ, thì quá trình này có thể chỉ giới hạn trong kiểm toán liên tục.
Cả phân tích dữ liệu và giám sát kiểm soát liên tục đều mang lại lợi ích đáng kể cho kiểm toán viên nội bộ và lãnh đạo đơn vị kinh doanh.
Lợi ích của phân tích dữ liệu đơn giản là có thể nhanh chóng xác định và đánh giá một vấn đề kinh doanh hoặc kiểm soát cụ thể trong khi tự động hóa các quy trình phân tích dưới dạng giám sát kiểm soát liên tục mang lại lợi ích tổ chức bổ sung thông qua phạm vi lặp lại và có thể so sánh theo thời gian.
Hành trình tiến tới giám sát kiểm soát liên tục không hề dễ dàng và bất chấp những lợi ích rõ ràng của việc có một bộ phân tích toàn diện có thể lặp lại, nhiều tổ chức vẫn gặp khó khăn trong việc triển khai các sáng kiến hiệu quả trên toàn doanh nghiệp.
Một chế độ giám sát kiểm soát liên tục thành công sẽ bao gồm đánh giá rủi ro thích hợp, sẽ xem xét các kiểm soát hiện có và phân tích sẽ tập trung vào các rủi ro với mục tiêu bảo vệ tính toàn vẹn tổng thể của các giao dịch và quy trình.
[1] Big Data đề cập đến các tập dữ liệu nên các phương pháp phân tích truyền thống lớn cần được xem xét lại.
Để hiểu rõ hơn về TeamMate, Envizi hoặc Fraud Box của chúng tôi, hãy đặt lịch hẹn với Enterprise Governance Platform – Vietnam tại đây
Stephen Coates CIA CISA CGAP CRMA PFIIA FGIA được biết đến với công việc của mình trong lĩnh vực kiểm toán nội bộ, và Stephen sống cùng gia đình tại Việt Nam và Australia. Năm 2022, Stephen đã được trao Giải thưởng Bob McDonald từ Viện Kiểm toán Nội bộ - Úc vì đóng góp xuất sắc cho nghề nghiệp kiểm toán nội bộ. Stephen mang lại cái nhìn rõ ràng và thực tế về các vấn đề ảnh hưởng đến quản lý, rủi ro, tuân thủ; và kiểm toán nội bộ. Stephen rất vui lòng được có mặt tại sự kiện của quý khách hàng, từ các sự kiện nhỏ trong phòng họp đến các hội trường hội nghị đông đúc. Stephen có thể di chuyển đến gần như bất kỳ đâu trên thế giới hoặc tham gia trực tuyến.