NGÀY 15 THÁNG 2 NĂM 2024 Bởi: TeamMate
Nguồn: The importance of auditing operational risks | Wolters Kluwer
Dịch bởi: EGP Vietnam
Khi các bên có lợi ích liên quan nghĩ đến rủi ro, họ thường tập trung vào rủi ro tài chính, quy định và công nghệ, trong khi chỉ thừa nhận rủi ro hoạt động. Tuy nhiên, rủi ro hoạt động thường lan rộng hơn vì chúng thường tác động đến các hoạt động và quy trình nội bộ trải rộng trên mọi khía cạnh của tổ chức. Một ấn phẩm của IIA Na Uy xác định bốn loại rủi ro hoạt động là mối đe dọa đối với “tài sản vật chất, con người, quy trình và việc sử dụng công nghệ”, vốn là cốt lõi của mọi tổ chức. Trong bài viết này, chúng ta sẽ tìm hiểu các loại rủi ro hoạt động, quản lý rủi ro hoạt động và vai trò của kiểm toán hoạt động trong việc đạt được các mục tiêu chiến lược:
- Hiểu biết về bốn loại rủi ro hoạt động
- Quy trình không hiệu suất và hiệu quả
- Thất thoát tài sản của tổ chức
- Rủi ro nguồn nhân lực
- Hoạt động CNTT và rủi ro công nghệ
- Quản lý rủi ro hoạt động (ORM)
- Kiểm toán hoạt động
- Lợi ích của kiểm toán hoạt động
Hiểu biết về bốn loại rủi ro hoạt động
Phạm vi rủi ro hoạt động có vẻ quá lớn, vì vậy sẽ có ích nếu chia rủi ro thành bốn loại cơ bản: quy trình, tài sản, con người và công nghệ.
Các quy trình nội bộ xác định mọi thứ chúng ta làm trong một tổ chức. Chúng ta vẫn bắt đầu hầu hết các cuộc kiểm toán bằng cách hướng dẫn từng bước về quy trình để hiểu cách mọi người làm việc. Từ góc độ quản lý rủi ro hoạt động, quy trình này là trung tâm. Thay vì ghi lại một quy trình để hiểu, trọng tâm là cải tiến quy trình để tách biệt và khắc phục bất kỳ điều gì làm cản trở hoạt động và/hoặc không đáp ứng các yêu cầu về chính sách hoặc quy định.
Bảo vệ tài sản có nhiều hình thức. Bảo vệ tài sản được định nghĩa bởi hầu hết các cơ quan chính phủ là ngăn ngừa gian lận, lãng phí, lạm dụng và quản lý yếu kém; một định nghĩa phù hợp với bất kỳ tổ chức nào. Trong khuôn khổ này, mục tiêu là triển khai các biện pháp kiểm soát nội bộ để ngăn chặn việc thất thoát tài sản của tổ chức thông qua các hoạt động gian lận, lãng phí nguồn lực, lạm dụng quyền lực để điều hướng sai tài sản hoặc đưa ra các quyết định sai lầm khi phân bổ nguồn lực cho các hoạt động không cần thiết.
Tất cả các tổ chức đều cần con người, nhưng chúng ta thường đánh giá thấp những rủi ro về nguồn nhân lực liên quan đến việc tuyển dụng và chấm dứt hợp đồng, văn hóa nơi làm việc, sự an toàn của nhân viên và đào tạo. Việc tuyển dụng đúng người cho một vị trí cần nhiều thời gian và việc đưa ra lựa chọn sai lầm có thể tác động tiêu cực đến văn hóa và danh tiếng của tổ chức bạn. Ngay cả với một đội ngũ nhân viên có hiệu suất cao, việc không đào tạo nhóm đúng cách có thể dẫn đến giảm năng suất, ra mắt sản phẩm không thành công, vi phạm kỹ thuật và các vấn đề khác.
Thuật ngữ "Rủi ro CNTT" thường được sử dụng để mô tả mọi thứ có liên quan đến công nghệ; tuy nhiên, rủi ro công nghệ có nhiều khía cạnh và sắc thái. Là một rủi ro hoạt động, chúng ta có thể tập trung vào việc quản lý chức năng CNTT giám sát các hoạt động liên quan đến hoạt động và tài nguyên CNTT.
Quản lý rủi ro hoạt động (ORM)
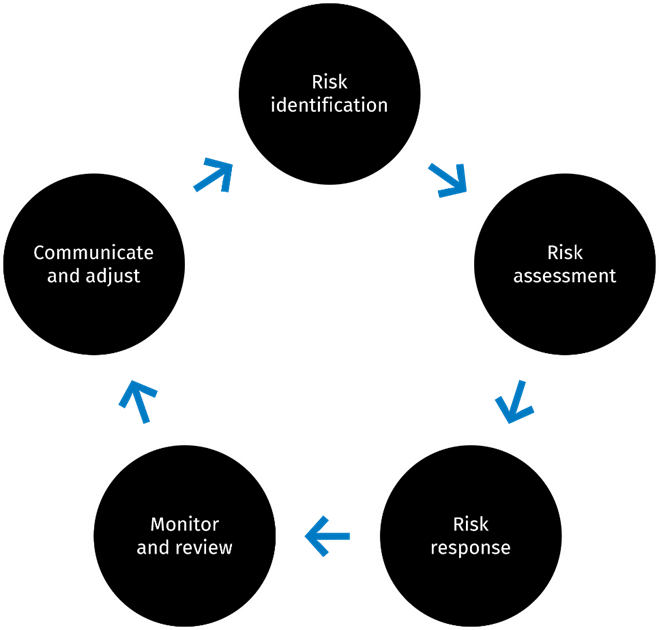
Quản lý rủi ro hoạt động cho phép các tổ chức thuộc mọi quy mô xác định, đánh giá và giảm thiểu những gián đoạn tiềm ẩn đối với quy trình kinh doanh cốt lõi của họ. Quản lý rủi ro hoạt động tuân theo chu trình gồm năm phần:
- Xác định rủi ro: Giai đoạn đầu liên quan đến việc xác định các rủi ro hoạt động tiềm ẩn.
- Đánh giá rủi ro: Sau khi được xác định, mỗi rủi ro hoạt động phải được đánh giá về khả năng xảy ra và tác động tiềm tàng của nó.
- Ứng phó rủi ro: Tiếp theo, tổ chức xây dựng phương án ứng phó quản lý rủi ro hoạt động dựa trên khẩu vị rủi ro của mình. Các nhà lãnh đạo phải quyết định phương án dựa trên chi phí và hiệu quả của các thủ tục kiểm soát. Các phương án ứng phó quản lý rủi ro hoạt động bao gồm
- Tránh: Thực hiện các biện pháp kiểm soát phòng ngừa để ngăn chặn rủi ro xảy ra, ví dụ như các giao thức bảo mật mạnh mẽ hoặc tự động hóa quy trình.
- Giảm thiểu: Triển khai các biện pháp kiểm soát phát hiện để giải quyết rủi ro càng sớm càng tốt ngay khi rủi ro xảy ra, chẳng hạn như kế hoạch ứng phó sự cố hoặc hệ thống cảnh báo sớm.
- Chuyển giao: Chuyển gánh nặng tài chính rủi ro cho bên thứ ba thông qua bảo hiểm hoặc thuê ngoài.
- Chấp nhận: Quyết định chấp nhận rủi ro nếu tác động tiềm ẩn của nó được coi là không đáng kể hoặc nếu chi phí kiểm soát lớn hơn lợi ích tiềm năng.
- Giám sát và rà soát: Quản lý rủi ro hoạt động đòi hỏi phải giám sát thường xuyên để:
- Theo dõi hiệu quả của các biện pháp kiểm soát hiện có.
- Xác định những rủi ro mới hoặc đang nổi lên.
- Cập nhật đánh giá rủi ro và chiến lược ứng phó của bạn nếu cần.
- Trao đổi và điều chỉnh: Mọi người trong tổ chức, từ quản lý cấp cao đến nhân viên tuyến đầu, nên hiểu vai trò của mình trong quản lý rủi ro hoạt động. Dựa trên phản hồi từ tổ chức và đánh giá bối cảnh rủi ro, các rủi ro và chiến lược đã xác định cần được cập nhật thường xuyên.
Kiểm toán hoạt động
Vì quản lý rủi ro hoạt động liên quan đến hầu hết mọi khía cạnh của tổ chức nên kiểm toán hoạt động cũng đi sâu vào hoạt động nội bộ của tổ chức, nhằm nâng cao hiệu suất, hiệu quả và hiệu suất tổng thể. Kiểm toán hoạt động đánh giá các biện pháp kiểm soát nội bộ hiện có và xác định các rủi ro tiềm ẩn trong các quy trình. Kết quả kiểm toán giúp cấp quản lý chủ động giảm thiểu rủi ro, xác định các vấn đề trước khi chúng ảnh hưởng tiêu cực đến hiệu quả hoạt động hoặc dẫn đến thua lỗ. Kiểm toán hoạt động xem xét kỹ lưỡng các quy trình từ đầu đến cuối, phân tích hiệu suất và hiệu quả của chúng, đồng thời xác định các lĩnh vực cần cải thiện. Việc rà soát thường bao gồm các kỹ thuật lập bản đồ quy trình và so sánh quy chuẩn để khám phá và triển khai các phương pháp tốt nhất nhằm nâng cao quy trình và giảm chi phí.
Lợi ích chính của kiểm toán hoạt động là đánh giá mức độ hiệu quả của chương trình quản lý rủi ro hoạt động phù hợp với các mục tiêu kinh doanh tổng thể. Sự liên kết chiến lược đảm bảo rằng các nguồn lực tập trung vào đúng lĩnh vực và các quy trình đó sẽ đưa tổ chức đến gần hơn với các mục tiêu mong muốn. Bằng cách này, kiểm toán hoạt động nhằm mục đích nâng cao giá trị mang lại cho tất cả các bên có lợi ích liên quan. Những hiểu biết sâu sắc điển hình từ cách tiếp cận này bao gồm hiểu cách một quy trình được đánh giá sẽ cải thiện sự hài lòng của khách hàng, tăng cường giữ chân nhân viên, tăng lợi nhuận cho cổ đông hoặc giúp tổ chức đóng góp tích cực với tư cách là một công dân.
Một số cuộc kiểm toán hoạt động tập trung vào việc tuân thủ để đảm bảo tuân thủ các chính sách, thủ tục của công ty và các quy định bên ngoài. Kiểm toán hoạt động tập trung vào các quy trình tuân thủ sẽ bảo vệ tổ chức khỏi những hậu quả về mặt pháp lý và tài chính đồng thời duy trì các hoạt động đạo đức và có trách nhiệm. Với sự chú trọng hiện nay vào báo cáo ESG, công bố về an ninh mạng, bảo vệ danh tính và các quy định mới về trí tuệ nhân tạo, kiểm toán viên hoạt động đóng vai trò quan trọng trong việc đảm bảo áp dụng các quy trình và thủ tục vững chắc để theo kịp những thay đổi nhanh chóng.
Lợi ích của kiểm toán hoạt động
Lợi ích của kiểm toán hoạt động là có thể tác động đáng kể đến tổ chức và cải thiện nhận thức về kiểm toán nội bộ. Kiểm toán viên hoạt động cung cấp quan điểm khách quan, quan trọng để đề xuất những cải tiến mà những người khác am hiểu quy trình có thể chưa xét đến. Xem xét bối cảnh rủi ro thay đổi nhanh như thế nào, kiểm toán hoạt động cung cấp dịch vụ có giá trị bằng cách đánh giá lại và rà soát các khu vực bị ảnh hưởng bởi những thay đổi để đảm bảo tối ưu hóa quy trình. Việc xem lại các quy trình, đặc biệt là với các kiểm toán viên khác nhau, sẽ truyền tải những ý tưởng mới vào các quy trình kinh doanh mà nhóm quy trình sẵn có thể bỏ qua. Trong khi các loại hình kiểm toán khác chỉ tập trung vào thử nghiệm kiểm soát, kiểm toán hoạt động thúc đẩy văn hóa cải tiến liên tục trong tổ chức, dẫn đến tăng hiệu quả, giảm rủi ro, nâng cao hiệu suất và làm sâu sắc thêm mối quan hệ giữa tổ chức và nhóm kiểm toán.
Áp lực từ các lĩnh vực rủi ro khác như báo cáo tài chính, công nghệ và tuân thủ thường dẫn đến việc lãnh đạo kiểm toán loại bỏ kiểm toán hoạt động khỏi kế hoạch kiểm toán. Tuy nhiên, giá trị của việc quản lý rủi ro hoạt động hiệu quả và những hiểu biết sâu sắc mà kiểm toán nội bộ có thể mang lại cho tổ chức phải được coi là một phần quan trọng của kế hoạch kiểm toán cân bằng. Các công ty thường xuyên yêu cầu nhân viên làm được nhiều việc hơn với ít nguồn lực hơn và kiểm toán hoạt động cung cấp một phương pháp để hợp lý hóa các quy trình, giảm lãng phí, cải thiện dịch vụ khách hàng và thắt chặt các hoạt động có thể có tác động tài chính trực tiếp đến tổ chức. Khi kiểm toán hoạt động được thực hiện với mục tiêu chiến lược của tổ chức được đặt lên hàng đầu, kiểm toán viên sẽ có được vị trí hoàn hảo để giúp tối ưu hóa các quy trình thúc đẩy mục tiêu của ban điều hành. Giá trị của kiểm toán hoạt động chưa bao giờ quan trọng hơn lúc này. Nếu kế hoạch kiểm toán của bạn thiếu lĩnh vực quan trọng này thì đã đến lúc xem xét lại. Tổ chức của bạn cần có kiến thức chuyên môn về rủi ro hoạt động của nhóm kiểm toán nội bộ.
Dành cho các kiểm toán viên đang gặp thách thức trong việc cải thiện năng suất kiểm toán đồng thời cung cấp những hiểu biết mang tính chiến lược, TeamMate cung cấp các giải pháp chuyên môn, cung cấp các dịch vụ chuyên nghiệp cao cấp cho các kiểm toán viên trên toàn cầu và trong mọi ngành.
Để biết thêm thông tin về Giải pháp TeamMate, vui lòng liên hệ EGP - đối tác của TeamMate tại Việt Nam - tại đây.
#KTNB #kiemtoan #giaiphapkiemtoan #phanmemkiemtoan #TeamMate #WK #ruiro #risk #internalaudit